
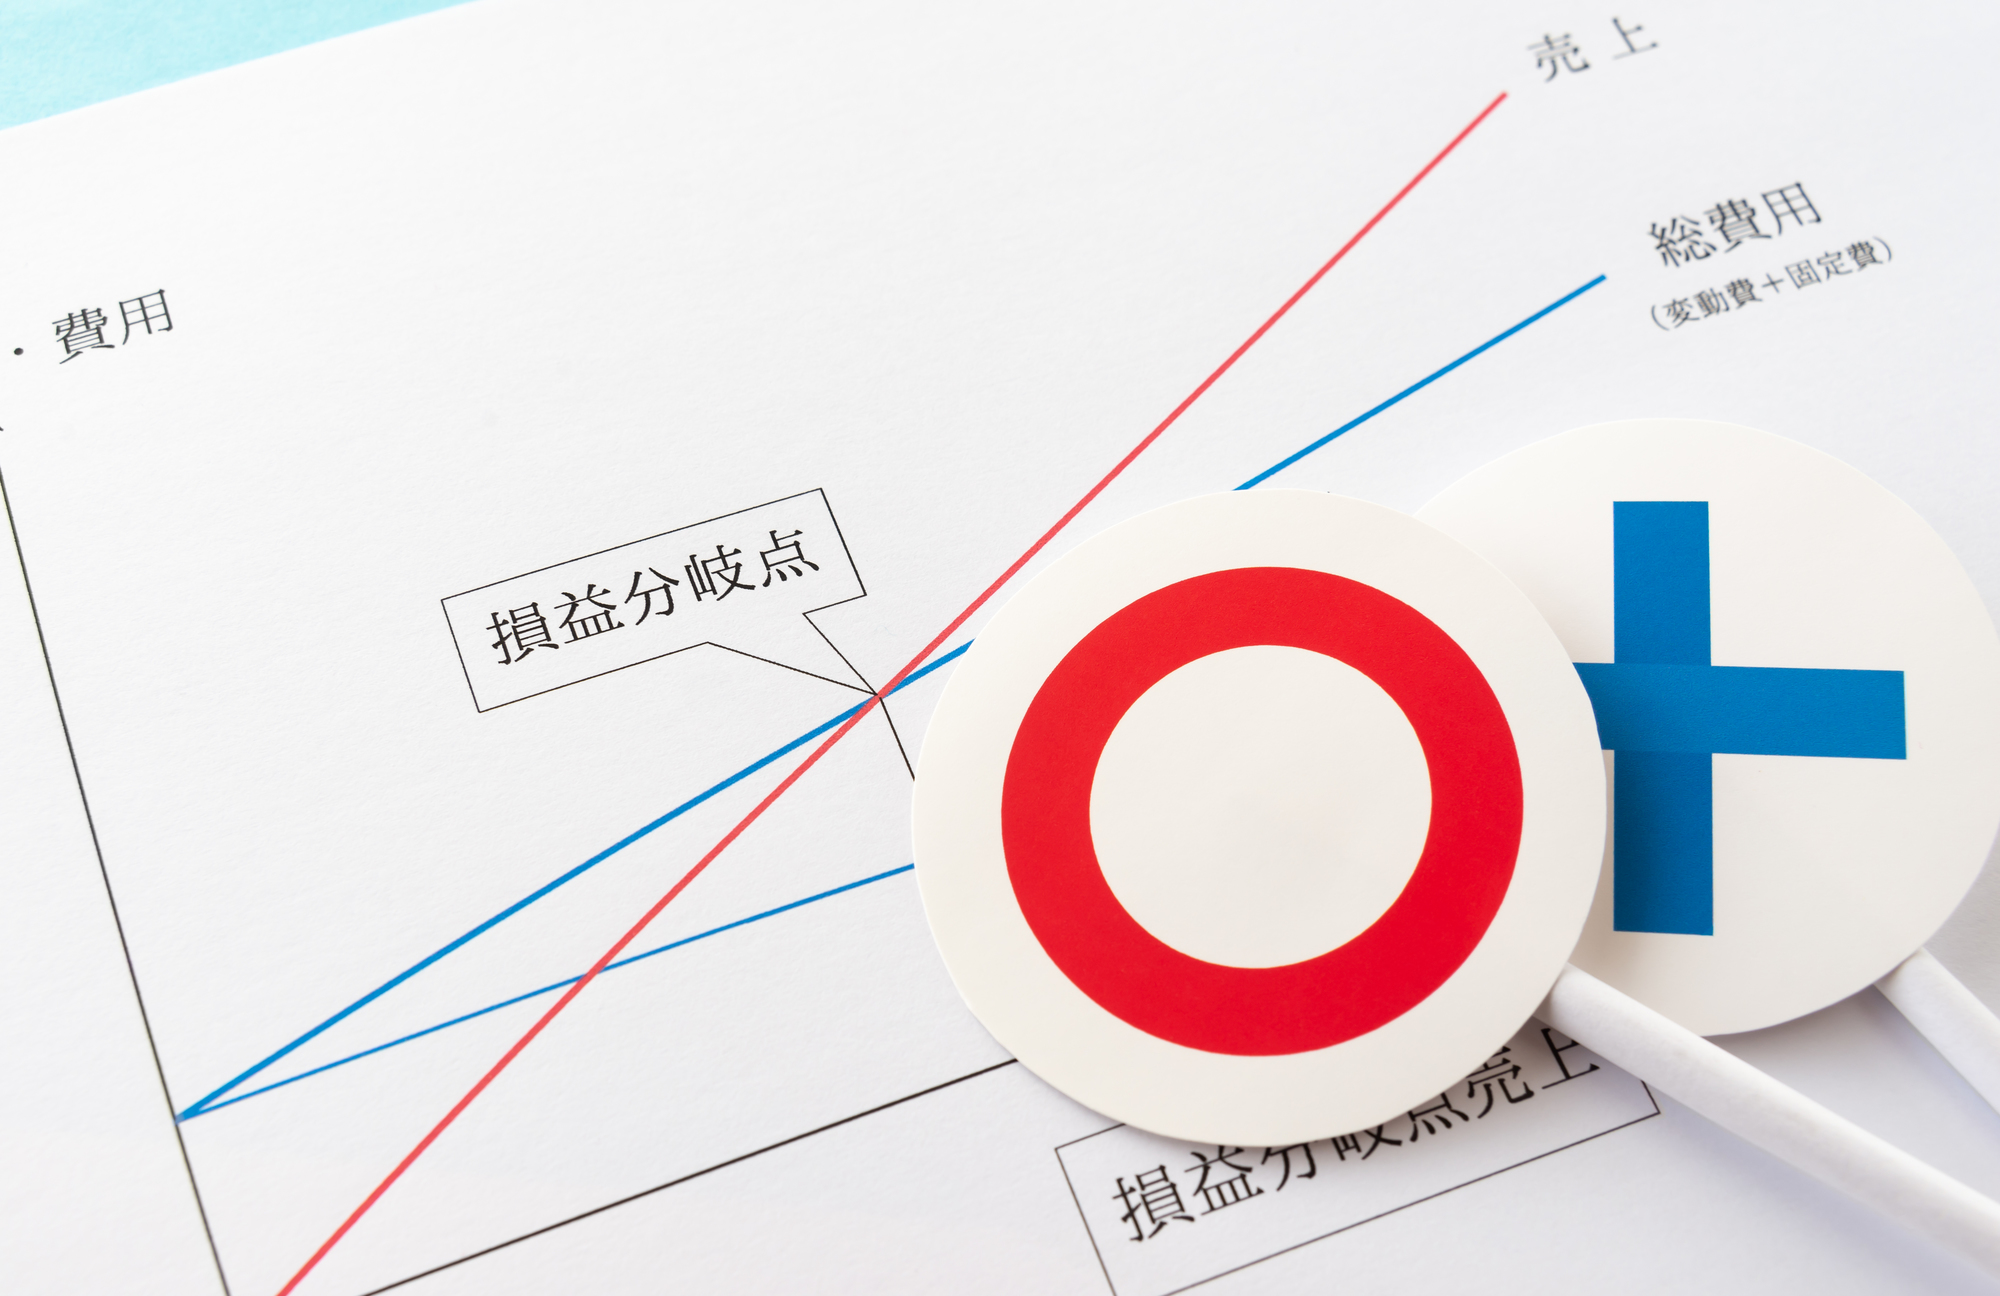
損益分岐点の式そのものは短い。
損益分岐点売上高 = 固定費 ÷ 限界利益率
限界利益率 =(売上高 - 変動費)÷ 売上高
詰まるのは計算ではなく、固定費と変動費の分け方である。同じ決算書から、分け方を変えるだけで損益分岐点は数百万円動く。
まずは「自分の会社がいくらか」を知るところから
ジョブカンM&Aでは、専任アドバイザーが事業価値の簡易査定から成約まで一貫して伴走します。相談は無料。売却・買収のどちらでもお気軽にどうぞ。
まず用語を1本に揃える
| 用語 | 意味 |
|---|---|
| 変動費 | 売上に比例して増減する費用(仕入、材料費、外注費、販売手数料) |
| 固定費 | 売上に関係なく発生する費用(家賃、正社員の人件費、減価償却費、保険料) |
| 限界利益 | 売上高 - 変動費。固定費の回収に使える金額 |
| 限界利益率 | 限界利益 ÷ 売上高 |
| 損益分岐点売上高 | 利益がゼロになる売上高 |
限界利益は「粗利」と似ているが同じではない。売上原価の中に固定費(工場の減価償却費など)が含まれていると、粗利と限界利益はずれる。
計算例
| 項目 | 金額 |
|---|---|
| 売上高 | 1億円 |
| 変動費 | 6,000万円 |
| 限界利益 | 4,000万円 |
| 固定費 | 3,000万円 |
| 営業利益 | 1,000万円 |
限界利益率 = 4,000万円 ÷ 1億円 = 40%
損益分岐点売上高 = 3,000万円 ÷ 40% = 7,500万円
売上が7,500万円まで落ちると利益がゼロになる。
安全余裕率
安全余裕率 =(実際の売上高 - 損益分岐点売上高)÷ 実際の売上高
        =(1億円 - 7,500万円)÷ 1億円 = 25%
売上が25%落ちるまでは赤字にならない、という意味になる。業種によって適正水準は違うが、この数字が一桁台なら、売上のわずかな変動で赤字に転じる構造だと分かる。
固定費と変動費の分け方
分解の方法は主に3つある。どれを使うかで結果が変わるため、社内で1つに決めて継続する。
| 方法 | やり方 | 向き・不向き |
|---|---|---|
| 勘定科目法 | 勘定科目ごとに固定か変動かを決める | 最も簡単。実務ではこれが多い |
| 高低点法 | 最も操業度の高い月と低い月の2点から傾きを出す | 簡単だが、異常値に弱い |
| 最小二乗法(回帰分析) | 複数月のデータから回帰直線を引く | 精度は高い。データ数が要る |
人件費をどちらに入れるか
ここが最大の分岐点になる。
- 正社員の給与 → 固定費(売上が落ちても払う)
- アルバイト・パートの給与 → 業態による。シフトを売上に連動させているなら変動費
- 歩合給・賞与 → 変動費に近い
- 法定福利費 → 給与に連動するので、給与の分類に従う
製造業では労務費を変動費に入れる考え方もある。自社がどちらを採るかを決めて、期間比較のときは同じ基準で揃える。基準を変えたまま前年と比べると、改善したように見えるだけになる。
判断に迷う科目
| 科目 | よくある扱い |
|---|---|
| 水道光熱費 | 基本料金は固定、使用量分は変動。実務では固定に寄せることが多い |
| 運賃・荷造費 | 変動費 |
| 広告宣伝費 | 固定費(売上に比例していないことが多い) |
| 支払手数料 | 決済手数料は変動、顧問料は固定 |
| 修繕費 | 固定費(発生が不規則なので平準化して見る) |
まずは「自分の会社がいくらか」を知るところから
ジョブカンM&Aでは、専任アドバイザーが事業価値の簡易査定から成約まで一貫して伴走します。相談は無料。売却・買収のどちらでもお気軽にどうぞ。
目標利益から逆算する
損益分岐点は「ゼロになる点」だが、実務では「目標の利益を出すにはいくら売ればよいか」のほうを使う場面が多い。
必要売上高 =(固定費 + 目標利益)÷ 限界利益率
先の例で目標利益を2,000万円とすると、
(3,000万円 + 2,000万円)÷ 40% = 1億2,500万円
現在の1億円から2,500万円の増収が要る。この形にすると、目標が売上の数字に変換されて現場に落ちる。
下げる方法は3つしかない
損益分岐点を下げる手段は、構造的に3つに限られる。
- 固定費を減らす —— 最も直接的。ただし削りすぎると事業が縮む
- 変動費率を下げる(=限界利益率を上げる) —— 仕入単価の交渉、歩留まりの改善
- 売価を上げる —— 限界利益率が上がる。最も効きが大きいが、失注のリスクがある
値上げの効きは大きい。先の例で売価を5%上げて数量が変わらなければ、限界利益率は40%から約43%に上がり、損益分岐点は7,500万円から約7,000万円へ下がる。
M&A・事業承継の場面で使うとき
損益分岐点は、売り手・買い手のどちらにとっても「この事業の耐久力」を測る指標になる。
- 買い手 —— 安全余裕率が薄い事業は、買収後の環境変化で一気に赤字化する
- 売り手 —— 固定費にオーナー個人に紐づく費用(役員報酬、保険、車両)が含まれていると、実態の損益分岐点はもっと低い
- どちらも —— 正常収益力(EBITDA調整後)で計算し直すと、見え方が変わる
売り手が説明すべきなのは「この固定費は買い手には発生しない」という内訳である。役員報酬を市場水準に引き直した固定費で計算すると、安全余裕率が改善して見えることがある。
ただし恣意的な調整は買い手に見抜かれる。根拠を示せる範囲にとどめる。
まずは「自分の会社がいくらか」を知るところから
ジョブカンM&Aでは、専任アドバイザーが事業価値の簡易査定から成約まで一貫して伴走します。相談は無料。売却・買収のどちらでもお気軽にどうぞ。
損益分岐点比率と安全余裕率
計算した損益分岐点売上高を、実際の売上高と比べます。
損益分岐点比率(%)= 損益分岐点売上高 ÷ 実際の売上高 × 100
安全余裕率(%)= 100 − 損益分岐点比率
損益分岐点比率が低いほど、売上が落ちても赤字になりにくい会社です。
一般に80%以下なら優良、100%に近いほど余裕がないとされます。
会社によって見方が分かれる3パターン
同じ「損益分岐点比率が高い」でも、対応は業種によって変わります。
| パターン | 状態 | 買い手からの見え方 |
|---|---|---|
| 比率が低く安全余裕がある | 固定費が軽く、変動費中心の構造 | そのまま強みとして提示できる |
| 比率は高いが改善余地がある | 正社員比率が高い、遊休資産を抱えている | 譲渡前に固定費の見直しを検討する価値がある |
| 業種特性で構造的に高い | 装置産業、不動産賃貸業など初期投資が重い業種 | 単独の数字ではなく業界平均との比較で判断される |
3つめのケースを自社単独の数字だけで悲観視する必要はありません。
一方で2つめに当てはまる場合は、譲渡を検討し始めた時点で
固定費の一部を変動費化(外注化、賃貸から使用料契約への切り替え等)
できないかを確認しておくと、評価の見え方が変わります。
よくある質問
粗利と限界利益は同じですか。
同じではない。粗利は売上高から売上原価を引いたもので、売上原価には固定費が含まれることがある。限界利益は変動費だけを引く。製造業では両者が大きくずれる。
複数の商品があるときはどう計算しますか。
商品ごとの限界利益率が違うため、構成比で加重平均する。売れ筋が変わると全体の限界利益率も変わるので、前提とした構成比を明示しておく。
損益分岐点比率とは何ですか。
損益分岐点売上高 ÷ 実際の売上高。安全余裕率とは逆の見方で、100%に近いほど余裕がない。「損益分岐点比率75%」と「安全余裕率25%」は同じことを言っている。
赤字の会社でも計算できますか。
できる。限界利益率がプラスであれば、固定費をどこまで減らすか、あるいは売上をいくら増やせば黒字化するかが出る。限界利益率がマイナスなら、売れば売るほど赤字になる構造なので、価格か原価の見直しが先になる。
まとめ
- 式は単純で、詰まるのは固定費と変動費の分け方。人件費の扱いで答えが動く
- 分解方法を1つに決めて継続する。基準を変えたまま前年と比べない
- 安全余裕率が一桁台なら、売上のわずかな変動で赤字に転じる構造
- 実務で使うのは「目標利益から逆算した必要売上高」のほう
- 下げる手段は固定費・変動費率・売価の3つだけ。値上げの効きが最も大きい
- M&Aでは正常収益力で計算し直す。オーナー個人に紐づく費用の内訳を示す
参考
この記事は、時点の情報を元に作成しています。



ジョブカンM&A ジョブカンM&A編集部
ジョブカンM&Aは、株式会社DONUTSが運営するM&Aアドバイザリーサービスです。主に企業の事業承継、成長戦略、出口戦略(イグジット)といった多様なニーズに応えることを目的としています。最大の特徴は、累計導入社数20万社以上を誇るバックオフィス支援クラウドERPシステム「ジョブカン」の広範なネットワークを活用している点です。この強力な顧客基盤を生かし、効率的なマッチングを実現します。
他の関連記事はこちら